
“Mbak, bisa isi e-wallet?” sebuah pesan chat masuk ke HP-ku.
Saya mengirim jawaban pesan kepada tetangga yang sudah biasa meminta dikirimi e-wallet ke nomornya. Biasanya di tanggal-tanggal tertentu ada beberapa tetangga yang meminta diisikan e-walletnya. Seperti tanggal 11 dibulan 11, tanggal 10 dibulan 10 di tanggal kembar seperti itu banyak marketplace yang memberikan diskon melimpah. Tetangga saya jadi getol berbelanja dan mengisi e-wallet mereka.
Banyak tetangga yang tidak terbiasa menggunakan mobile banking atau terasa jauh jika harus ke ATM untuk mengisi e-wallet. Saya menjadikan kesempatan ini untuk memperoleh cuan walau tidak banyak tapi lumayan untuk menambah uang belanja dan jajan anak.
Suamiku yang bekerja di Hotel biasa mengirim uang bulanan via e-wallet. Jika ada tetangga meminta transfer, kirim e-wallet, isi token listrik, pulsa atau paket data, saya bisa mengambil sedikit uang admin. Sebagai gantinya saya pun tak perlu ke ATM untuk mengambil uang bulanan dari suamiku.
Uang admin atau laba dari berjualan produk berbentuk uang digital tadi bisa saya simpan. Ini cara Ibu praktis mendapat uang tanpa perlu keluar peluh hanya bermodal HP, mobile banking, dan akun e-wallet.
Sekarang berjualan pulsa atau paket internet pun tidak sesulit dulu. Tidak perlu bolak-balik ke agen untuk mengisi saldo, cukup isi dari mobile banking saja sudah bisa. Mobile banking BRI bisa mengirim ke banyak e-wallet.
Saat kuliah saya juga pernah berjualan pulsa, caranya tidak semudah sekarang. Saya perlu mendaftar untuk jadi agen pulsa ke distributor dan membeli saldo. Setiap pembelian saldo 100.000 saya perlu membayar 105.000. Dulu internet belum sepopuler dan semudah sekarang, jadi paling saldo tersebut saya jual menjadi pulsa SMS atau pulsa telepon regular ke teman-teman kampusku. Hasilnya lumayan, saya bisa mendapat 5.000-15.000 laba dari berjualan pulsa tersebut.
Sekarang saya tidak perlu pergi ke agen untuk top up saldo cukup isi dari mobile banking saya bisa berjualan produk digital. Semua kemudahan ini saya peroleh semenjak memiliki akun BRImo. Lima tahun yang lalu saya mendaftar akun rekening bank BRI untuk layanan tabungan SIMPEDES. Saat itu saya belum menggunakan mobile banking secara keseluruhan. Saya baru menggunakan SMS Banking BRI untuk transfer atau mengecek saldo. Saya sering melakukan pembayaran via transfer karena saat itu saya merintis menjadi reseller hijab dan produk keperluan ibu dan bayi.
Saya beralih ke layanan tabungan BRITAMA tiga tahun terakhir ini. Saya mendaftar akunn BRImo untuk kemudahan bertransaksi. Rasanya malas juga kalau setiap kali membayar pesanan customer ke produsen harus ke ATM. ATM BRI di desa sering sekali penuh antrian dan lagi jauh dari rumah. Ya, tiga tahun terakhir saya memutuskan menetap tinggal di desa tidak ikut suami bekerja di kota lagi.
Keadaan membuatku harus lebih mandiri jika pergi kemanapun. Sebelumnya saat tinggal bersama suami saya selalu diantar jemput atau diusahakan untuk pergi bersama suami. Sekarang saya harus bisa pergi kemanapun sendiri dan mengurus semua keperluan rumah tangga dan anak sendiri saat suami sedang berada di luar kota. Itu sebabnya teman mobile yang praktis amat sangat diperlukan. Jika tidak bisa bepergian untuk membeli kebutuhan anak, rumah atau membayar tagihan-tagihan rumah tangga saya memilih menggunakan layanan mobile banking yang disediakan di BRImo atau relasinya.
Cara Mudah Membuat Akun BRImo
Rekening BRI BRITAMA saya buat di Semarang. Kemudian saya mengurus untuk mendaftar BRImo di kota asal saya Klaten. Layanan yang diberikan Bank BRI bisa diberikan di semua cabang Bank BRI. Walaupun beda kota tempat membuka rekening saya tetap bisa mengurus keperluan perbankan di Bank BRI.
Saat saya hendak mendaftar BRImo, customer service menyarankan untuk membuat akun secara mandiri via HP. Membuat akun BRImo memang cukup mudah ternyata. Nasabah cukup mengunduh aplikasi BRImo di play store kemudian mengikuti Langkah-langkah mudah berikut ini:
- Buka aplikasi BRImo
- Pilih opsi “Belum punya akun” dan klik “Daftar BRImo”
- Masukkan data pribadi sesuai ketentuan dengan benar
- Lakukan perekaman wajah dan ketik kode OTP yang dikirim lewat SMS maupun email.
- Masukkan username dan password untuk proses login
- Setelah ini akun BRImo siap digunakan dan kita bisa mulai bertransaksi.
Awalnya saya mengunduh aplikasi BRImo dengan alasan supaya mudah mengirim uang dan mengecek saldo. Namun, setelah saya membaca lebih detail terkait layanan BRImo saya jadi tertarik menjadikan ini jasa layanan yang menghasilkan cuan dari rumah.
Sebenarnya layanan digital bank BRI tidak hanya BRImo ada juga BRI API, Brilink, dan QLola BY BRI yang mudah diakses. Perkembangan teknologi digital saat ini membuat semakin masifnya revolusi digital di dunia perbankan sehingga muncul inovasi-inovasi yang memudahkan masyarakat dalam memenuhi kebutuhan dan gaya hidup.
“Layanan digital sendiri menurut Forbes adalah layanan dan produk yang dapat diakses oleh nasabah kapan dan dimana pun karena berbasih internet dan digital. Sedangkan bank digital adalah bank yang menyediakan sarana dan pelayanan perbankan secara online maupun dengan jalur elektronik lainnya.”(developer.bri.co.id)
Bank BRI menjamin keamanan data nasabah dengan melakukan berbagai inovasi. Nomor pin bukan satu-satunya alat keamanan dalam bertransaksi. Ada multi factor authentication yang menjamin keamanan rekening seperti otentikasi biometrik (gambar wajah dan sidik jari) dan OTP (one time password).
Keamanan berlipat seperti ini membuat saya tidak ragu untuk menggunakan layanan perbankan digital BRI. Bahkan sehari saya bisa bolak-balik membuka aplikasi BRImo untuk bertransaksi walaupun transaksi yang saya lakukan nominalnya tergolong ringan. Layanan yang ada di BRImo sebenarnya ada banyak seperti fitur Pulsa/Data, Transfer, Dompet Digital, Brizzi,Kode QR, BRIVA, Listrik, Asuransi, Catatan Keuangan, Cicilan, Donasi, KAI, Kartu Kredit, Mutasi, Pascabayar, Tarik Tunai, Telkom, TV, BRISPOT, Deposito, dan DPLK.
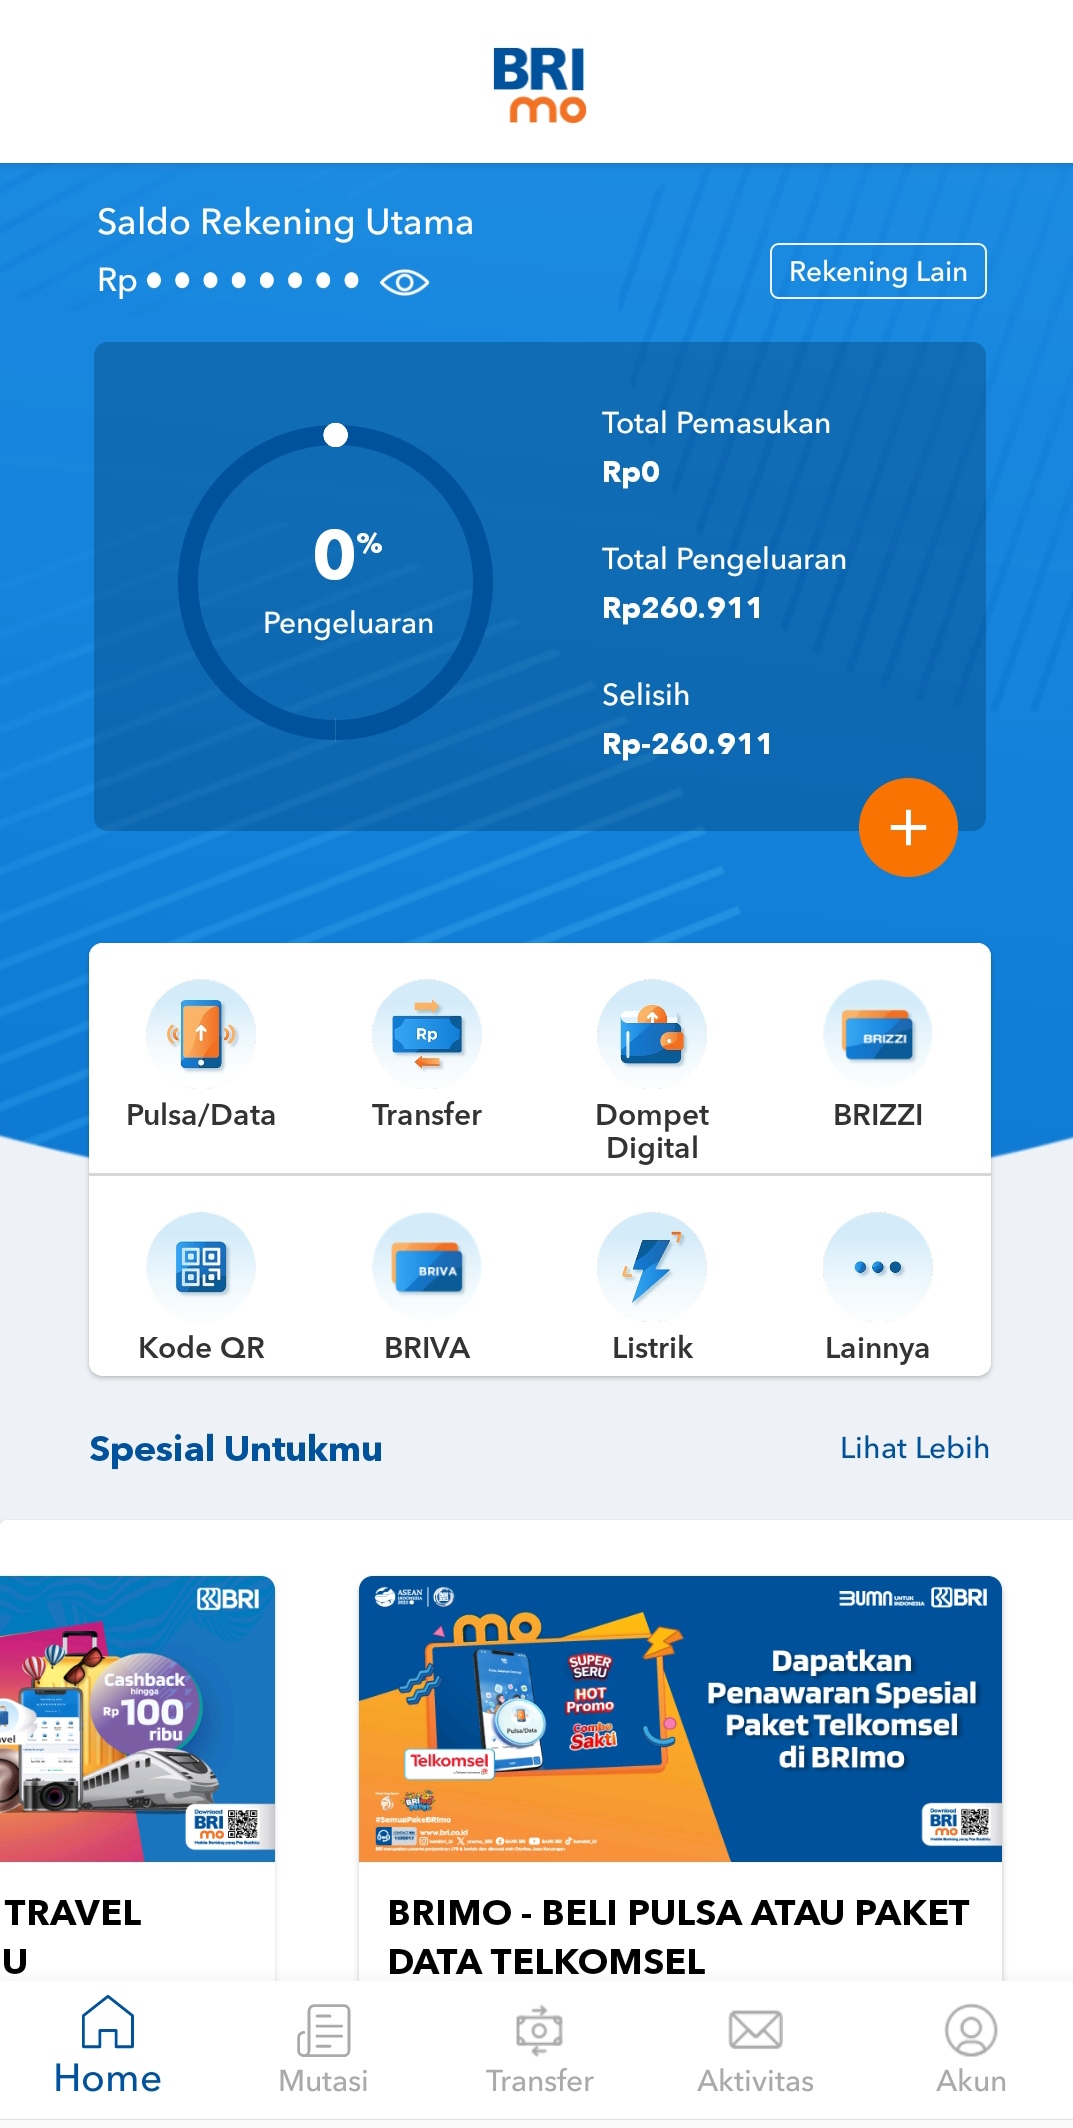
Fitur BRImo bisa dimanfaatkan untuk meraih cuan dari rumah
Saya memang belum menggunakan semua fitur yang ada di BRImo namun beberapa fiturnya telah saya manfaatkan untuk memperoleh keuntungan. Beberapa fitur BRImo yang bisa dimanfaatkan untuk meraup cuan dari rumah:
-
Pulsa/Data
Saya bisa menjual pulsa atau Data internet melalui aplikasi BRImo. Saya tinggal mengambil biaya admin untuk setiap satu kali transaksi berkisar pada 500-2000 rupiah.
2. Transfer
Tak sedikit teman atau tetangga perlu mengirim uang dengan cepat di jam pagi atau malam hari. Mereka bisa meminta tolong untuk saya kirimkan dan mengganti uang transfer tersebut dengan uang cash. Dari setiap transaksi saya akan mengambil biaya admin tergantung bank tujuan. Kadang saya menggabungkan dua aplikasi seperti BRImo dan aplikasi lain sehingga biaya admin bank lebih ringan. Jadi tak jarang yang meminta transfer berbeda Bank memilih meminta saya transferkan karena biaya adminnya lebih ringan daripada mereka transfer sendiri.
3. Dompet Digital
Mau kirim uang ke Gopay, LinkAja, OVO, DANA, Shopeepay atau i.saku bisa dengan mudah dilakukan dengan BRImo. Biaya admin di aplikasi untuk satu kali transaksi mengirim ke dompet digital rata-rata Rp 1.000. Jika ada yang ingin mengisi saldo dompet digital atau e-wallet lewat saya, biasanya saya mengambil biaya admin 2.000-3.000 rupiah.
Supaya biaya adminnya lebih ringan biasanya saya mengisi saldo e-wallet saya terlebih dahulu dengan beberapa rupiah jadi biaya admin yang perlu dibayar pelanggan saya cukup 2.000 sekali transaksi.
4. Listrik
Tagihan listrik atau token listrik biasanya sudah ada biaya admin dari aplikasi sebesar Rp 3.000. Jadi biasanya saya hanya membulatkan saja nominalnya.
5. BRIVA
BRIVA atau BRI Virtual Account adalah nomor rekening virtual yang berfungsi memudahkan proses transaksi antara konsumen dengan merchant. Perbedaan BRIVA dengan rekening biasa yang paling terlihat adalah kemudahan saat membayar ke merchant tertentu. Jika menggunakan rekening biasa kita perlu mengirimbukti transfer secara manual, sedangkan BRIVA pembayaran sudah terverifikasi secara otomatis dan kita tidak perlu mengirim bukti transfer.
BRIVA ini biasanya saya gunakan layanannya ketika membayar pembelian produk melalui marketplace tertentu. Misalnya ketika saya akan membayar BPJS, beli barang di market place, atau pembayaran lainnya saya memilih menggunakan BRIVA karena lebih mudah, cepat dan bisa di jam berapapun.
BRI Membantu Perkembangan UMKM
Meskipun saya tidak memiliki UMKM dan hanya memanfaatkan fitur-fitur yang ada di BRImo namun sepak terjang BRI dalam membangun Indonesia melalui sokongan pada UMKM sudah tidak perlu diragukan lagi. Saya melihat banyak UMKM disekitar saya yang bekerjasama dengan BRI. Beberapa toko kelontong di desa sudah bekerjasama dengan BRI menjadi AgenBRILink untuk bertransaksi jual beli, berjualan pulsa atau token listrik dan lain sebagainya.
Peran BRI Untuk Indonesia selama 128 tahun telah memberikan kemudahan dan kecepatan dalam merespon berbagai kebutuhan nasabah serta ikut andil dalam pembangunan ekonomi Indonesia. Menurut Prof. Jay K. Rosengard, Pakar Kebijakan Publik Harvard Kennedy School, BRI dengan jaringannya di Indonesia merupakan bank paling unggul di sektor mikro. Berbagai Lembaga lain di dunia pernah mencoba untuk memfokuskan di sektor tersebut, namun tidak ada yang sesukses BRI. (cnbcindonesia.com)
Selain perorangan, BRI juga memiliki program untuk Desa melalui program Desa BRILian. BRI membina desa-desa dengan memberikan pelatihan kapabilitas bagi perangkat desa, pengurus BUMDes dan pelaku UMKM. BRI layaknya Pahlawan UMKM karena sejak 2019 diadakan pemberdayaan, tercatat 3.183 UMKM melakukan pendaftaran melalui website brilianpreneur.com.
UMKM binaan BRI bahkan sudah mencapai pasar luar negeri. BRI mengadakan UMKM EXPO(RT) BRILIANPRENEUR 2023 yang melibatkan 25 negara. Kesempatan besar bagi UMKM lokal untuk berkiprah dalam pembangunan perekonomian Indonesia. Memang sudah sepatutnya BUMN merangkul UMKM yang merupakan tulang punggung perekonomian Indonesia untuk maju dan sukses.
Digitalisasi BRI Dorong Masyarakat Melek Keuangan Digital
Sejak 2019 BRI melakukan berbagai inovasi dibidang digital, bahkan di masa pandemi digitalisasi BRI telah mendorong banyak Masyarakat untuk tetap survive di masa yang kritis. Saya sendiri merasakan masa paceklik di awal pandemi. Hotel tempat suami saya tutup, sehingga keuangan keluarga kami benar-benar anjlok parah. Tabungan terpaksa digunakan untuk hidup sehari-hari.
Pada masa itu saya bisa sedikit membantu keuangan rumah tangga kami dengan berjualan pakaian, jilbab, produk ibu hamil dan menyusui secara online. Saya terbantu dengan adanya produk digital dari BRI dengan kemudahan bertransaksi melalui mobile banking. Saya tidak perlu keluar ke Bank atau ATM untuk membayar produk atau mengecek saldo.
Ketika ada larangan untuk berada di ruang publik jika tidak terdesak. Digitalilasi BRI benar-benar membantu kami bertahan karena bisa bertransaksi membeli keperluan rumah tangga harian tanpa perlu memegang uang cash. Semua keperluan bisa dibeli via online dan dikirim oleh kurir ke rumah.
Seperti yang sudah saya jabarkan sebelumnya melalui BRImo saja saya sudah bisa bergerak menuju mandiri financial meski dari rumah. Tak sedikit juga masyarakat sekitar yang mulai melek keuangan digital, bisa dilihat masyarakat mulai menggunakan e-wallet, BRIVA, dan berinvestasi secara online.
Kemudahan membuka rekening hanya dengan BRImo pun membuat saya membuka akun rekening untuk tabungan anak saya. Hal ini saya lakukan untuk investasi jangka panjang supaya kelak jika anak memerlukan uang untuk pendidikan atau apapun, kami sudah memiliki tabungan khusus untuk mereka. Sebagai ibu tentunya saya harus bisa mengatur keuangan pemasukan dan pengeluaran dengan baik. Masa depan anak dan hal-hal tak terduga pun harus tetap dipikirkan.
Sedikit demi sedikit lama-lama menjadi bukit
Prinsip menabung yang diajarkan orang tua saya sedari kecil ini terus saya pegang, meskipun tiap bulan nominal yang saya masukkan untuk tabungan anak terbilang kecil namun saya yakin kelak akan menjadi banyak jika saya rutin melakukannya.
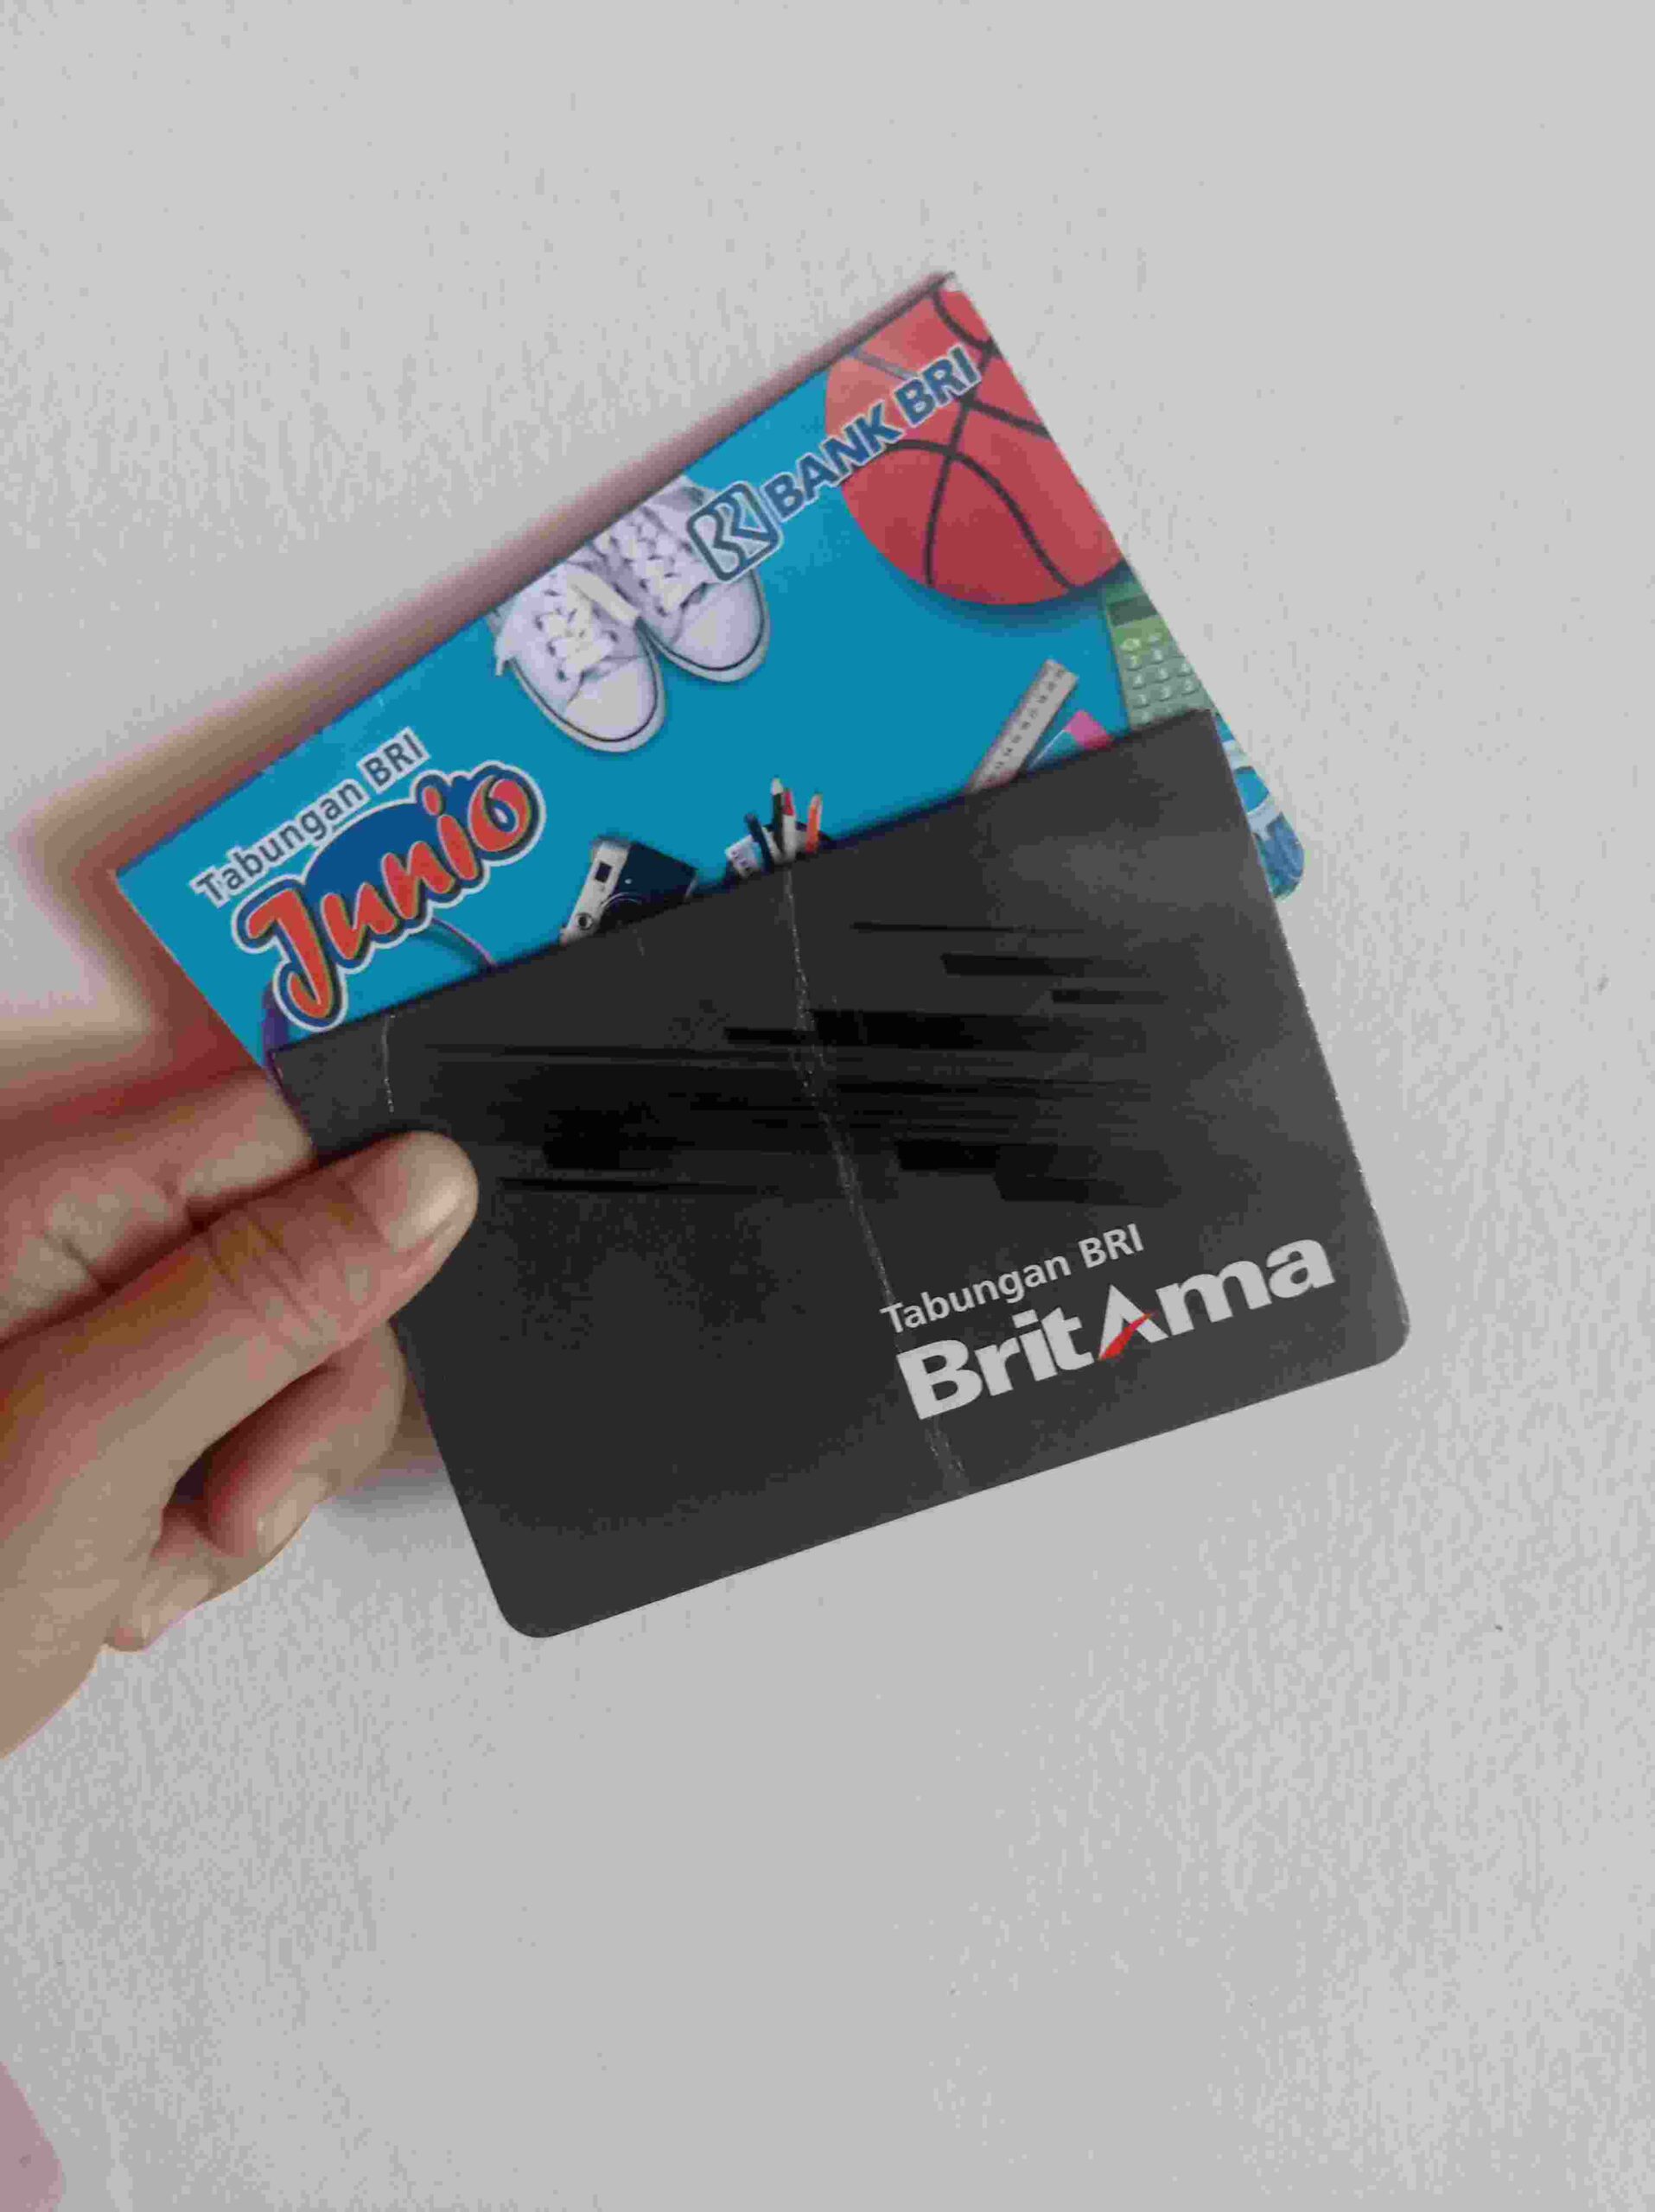
Saya dan suami ingin memberikan kehidupan yang layak dan bermakna bagi anak-anak kami. Bahkan kontribusi kecil saya dalam keuangan rumah tangga kami, saya harap tetap bermakna bagi keluarga terutama anak-anak dan suami saya. Meski tak sebesar BRI membangun kiprahnya dalam memberi makna Indonesia selama 128 tahun ini. Mari tetap bersemangat berkarya dan berdaya Ibu-Ibu semua.
Referensi
https://developers.bri.co.id/id/news/perbankan-digital-pengertian-manfaat-hingga-tantangannya
https://cnbcindonesia.com
https://sikapiuangmu.ojk.go.id/FrontEnd/CMS/Article/40702
https://www.google.com/amp/s/m.antaranews.com/amp/berita/3508890/bri-sebut-optimalisasi-layanan-digital-tingkatkan-casa-6453-persen
